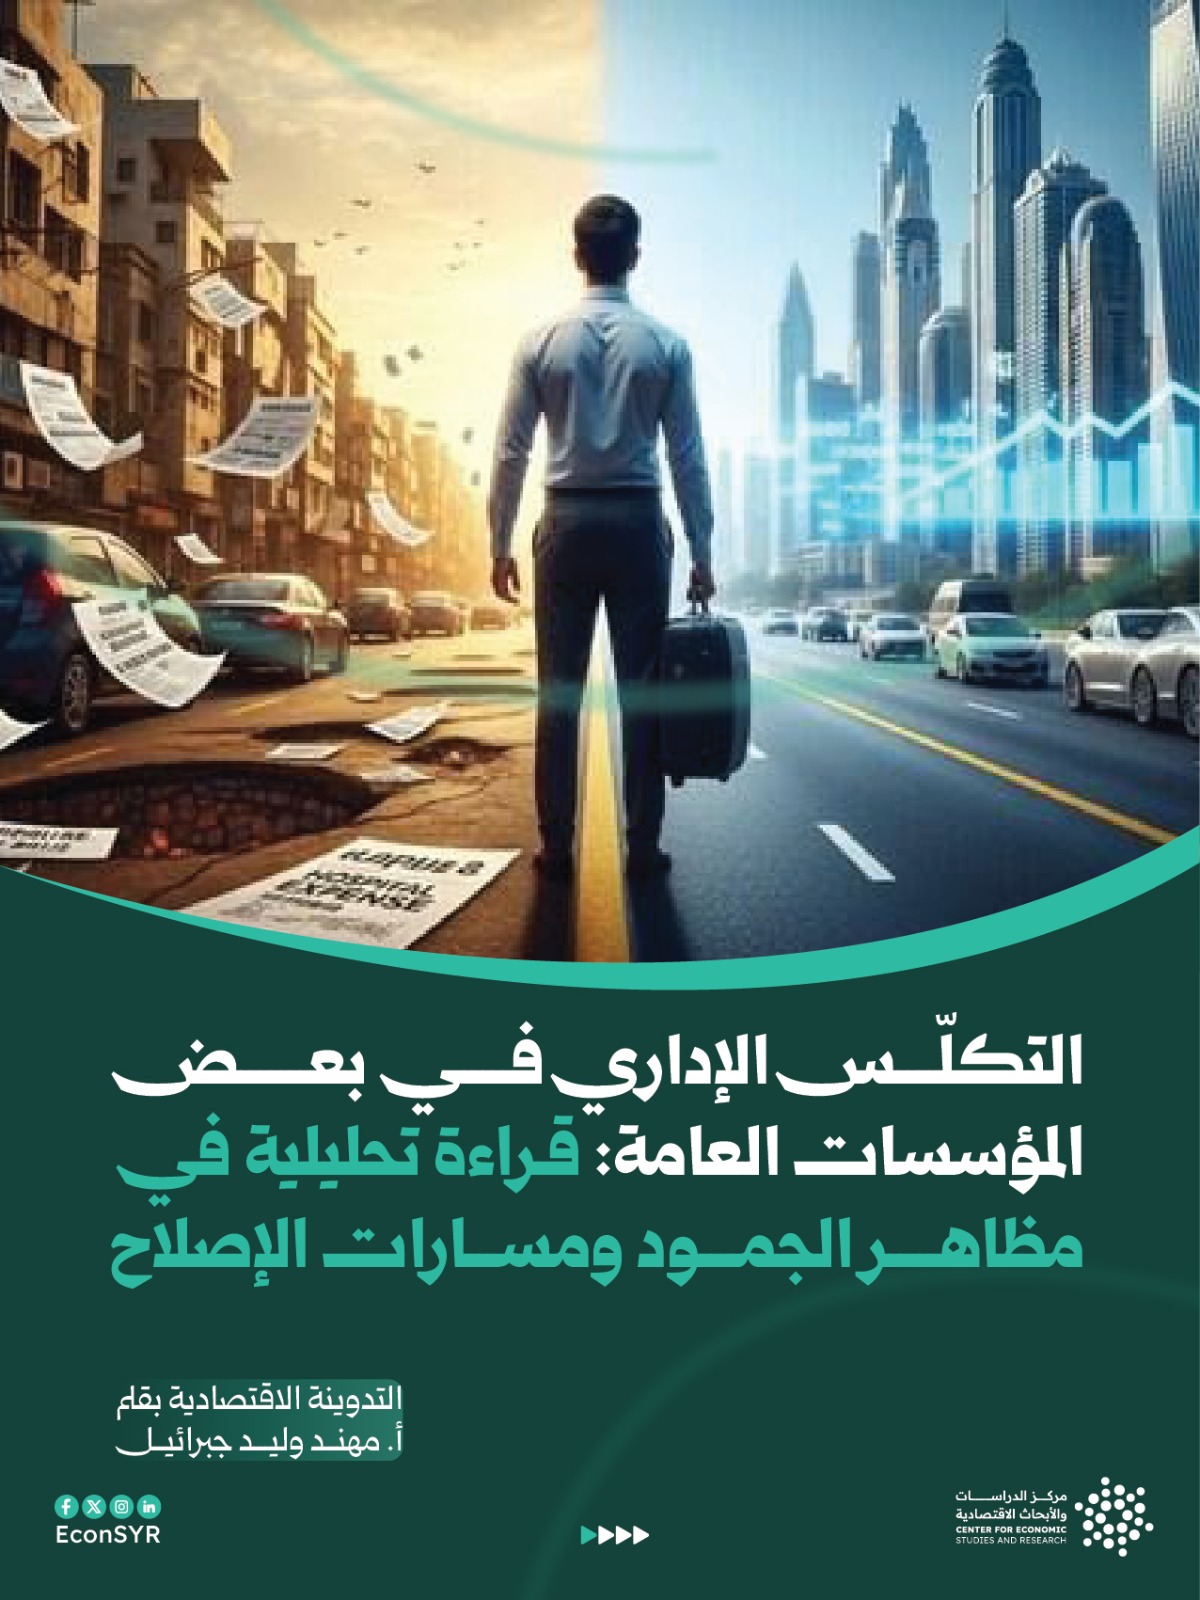
التكلّس الإداري في بعض المؤسسات العامة: قراءة تحليلية في مظاهر الجمود ومسارات الإصلاح
تدوينة بقلم: أ. مهند وليد جبرائيل
مقدمة
لا تقاس كفاءة المؤسسات العامة بحجم هياكلها التنظيمية أو بعدد العاملين فيها، وإنما بقدرتها على تحويل الموارد والصلاحيات المتاحة إلى قرارات وخدمات ونتائج ملموسة. غير أن بعض المؤسسات قد تفقد، بمرور الوقت، قدرتها على التكيف مع التحولات الاقتصادية والاجتماعية والتقنية، نتيجة تراكم الإجراءات، وتضخم مستويات الموافقة، وتقادم الهياكل، وضعف المرونة في اتخاذ القرار. وفي هذا السياق يبرز مصطلح «التكلّس الإداري» بوصفه توصيفاً لحالة مؤسسية يصبح فيها الالتزام بالنمط القائم أقوى من دوافع التطوير، وتتحول الإجراءات من أدوات لتنظيم العمل إلى قيود تعيق الإنجاز. ولا تكمن خطورة هذه الحالة في البطء الإداري وحده، بل في تحول الجمود إلى ثقافة مستقرة يعاد إنتاجها داخل المؤسسة.
أولاً: الإطار المفاهيمي للتكلّس الإداري
لا يمثل التكلّس الإداري مفهوماً قانونياً محدداً، وإنما تعبيراً تحليلياً عن حالة تتقاطع مع مفاهيم الجمود التنظيمي، والقصور المؤسسي، ومقاومة التغيير، والاعتماد على المسارات الإدارية الموروثة. ويظهر عندما تستمر المؤسسة في تطبيق أساليب وإجراءات صُممت في ظروف سابقة، من دون مراجعة مدى ملاءمتها للتحولات التي طرأت على طبيعة العمل أو حاجات المتعاملين أو الأدوات التقنية المتاحة.
ولا ينبغي الخلط بين التكلّس وبين الالتزام بالقوانين والأنظمة. فالقواعد الإدارية تشكل أساساً ضرورياً لحماية الحقوق، وضمان المساواة، وصون المال العام، وضبط المسؤوليات. إلا أن الإشكالية تبدأ عندما تنفصل القاعدة عن الغاية التي وضعت لتحقيقها، أو عندما تتحول الرقابة من وسيلة لضمان سلامة القرار إلى سلسلة طويلة من التواقيع والموافقات التي لا تضيف قيمة فعلية إلى العمل.
وفي المؤسسة المتكلّسة، يصبح نجاح الموظف مقترناً بإثبات أنه اتبع المسار المرسوم، لا بقدرته على تحقيق النتيجة بكفاءة. كما تتحول سلامة الإجراء الشكلي إلى معيار يتقدم أحياناً على جودة الخدمة وسرعة إنجازها. وقد تجد المؤسسة نفسها غارقة في المراسلات والتقارير واللجان، في الوقت الذي تبقى فيه المشكلات الأساسية من دون معالجة حقيقية.
ولا يتشكل التكلّس الإداري عادة نتيجة قرار واحد، بل يتكون عبر تراكمات طويلة. فقد تدفع مشكلة مؤقتة إلى استحداث نموذج إضافي، أو لجنة جديدة، أو مستوى آخر من الموافقة، ثم تستمر هذه التدابير بعد زوال أسبابها. ومع مرور الوقت تصبح الاستثناءات قواعد مستقرة، ويتحول المؤقت إلى دائم، بينما تضعف القدرة على مراجعة ما تراكم من إجراءات وتعليمات.
ثانياً: مظاهر التكلّس في بعض المؤسسات العامة
تظهر حالة التكلّس الإداري من خلال عدد من الممارسات التي قد تبدو منفصلة، لكنها تعكس في جوهرها ضعف قدرة المؤسسة على التجدد والتعلم.
1- المركزية المفرطة في اتخاذ القرار
تعد مركزية القرارات التشغيلية من أكثر مظاهر التكلّس وضوحاً، إذ تُحصر صلاحيات واسعة في المستويات الإدارية العليا، حتى في المسائل التي يمكن حسمها ضمن الوحدات التنفيذية. ويؤدي ذلك إلى تكدس المعاملات، وإطالة زمن الإنجاز، وانشغال القيادات بتفاصيل يومية على حساب المهام التخطيطية والاستراتيجية.
كما تؤدي المركزية المفرطة إلى إضعاف المبادرة، لأن الموظف أو المسؤول الأدنى يصبح معتاداً على رفع الموضوع إلى مستوى أعلى بدلاً من اتخاذ القرار ضمن حدود اختصاصه. وبهذا تتحول الوظيفة الإدارية من ممارسة للصلاحية إلى مجرد نقل للمعاملة بين المستويات التنظيمية.
2- تضخم الإجراءات والموافقات
يظهر التكلّس أيضاً في تعدد الخطوات التي تمر بها المعاملة، وفي انتقالها بين وحدات إدارية مختلفة للحصول على موافقات قد تتشابه في مضمونها أو لا يكون لها أثر جوهري في القرار النهائي. وفي بعض الحالات لا يكون تعدد التواقيع ناتجاً عن ضرورة قانونية، وإنما عن رغبة ضمنية في توزيع المسؤولية وتجنب تحمل تبعات القرار.
ولا تعني معالجة هذا الخلل إلغاء الرقابة، بل إعادة تصميمها على أساس وضوح الاختصاص وقابلية تتبع القرار ومحاسبة المسؤول عنه. فالرقابة الفاعلة لا تقاس بعدد التواقيع، وإنما بقدرتها على منع الخطأ وكشفه من دون تعطيل العمل.
3- تقادم الهياكل والأوصاف الوظيفية
تتغير طبيعة العمل العام مع تطور التكنولوجيا وتبدل أولويات الدولة واحتياجات المجتمع، إلا أن بعض الهياكل التنظيمية تبقى ثابتة لسنوات طويلة، بما يخلق فجوة بين البناء الرسمي للمؤسسة وبين الوظائف التي تحتاج إليها فعلياً.
وقد ينتج عن ذلك تداخل في الاختصاصات، أو ازدواجية في تنفيذ بعض المهام، أو غياب جهة واضحة مسؤولة عن مجالات حديثة، مثل إدارة البيانات، وأمن المعلومات، وقياس الأداء، وتصميم الخدمات الرقمية. وفي المقابل قد تستمر وحدات أو وظائف فقدت جزءاً من مبرراتها العملية، لكنها بقيت قائمة بحكم الاعتياد التنظيمي.
4- الخوف من تحمل المسؤولية
تشكل ثقافة تجنب القرار عاملاً رئيساً في تعميق التكلّس، ولا سيما عندما يشعر الموظف بأن المبادرة قد تعرضه للمساءلة، بينما لا يترتب على التأخير أو الإحالة المتكررة أثر مماثل. وفي مثل هذه البيئة تصبح السلامة الشخصية أكثر أهمية من كفاءة المؤسسة، فيلجأ الموظفون إلى طلب المزيد من الآراء والموافقات لحماية أنفسهم من تبعات القرار.
ويؤدي ذلك إلى تشتيت المسؤولية بين عدد كبير من الأشخاص، بحيث يشارك الجميع في مسار المعاملة، من دون أن يكون أحد مسؤولاً بصورة واضحة عن نتيجتها أو مدة إنجازها.
5- التركيز على النشاط بدلاً من النتيجة
في المؤسسات التي تعاني من التكلّس، قد ينصب الاهتمام على عدد الاجتماعات المنعقدة، والتقارير المعدة، والمراسلات المتبادلة، من دون تقييم أثر هذه الأنشطة في الأداء الفعلي. وبذلك تصبح الوسائل بديلاً عن النتائج، ويقاس الالتزام بإنجاز الإجراءات لا بمدى حل المشكلات.
ويظهر هذا الخلل عندما تعتمد عملية تقييم الموظف على الانضباط الشكلي وتنفيذ التكليفات الروتينية، من دون ربطها بمؤشرات تتعلق بجودة الخدمة، وسرعة الإنجاز، وحسن استخدام الموارد، والقدرة على معالجة المشكلات.
6- رقمنة التعقيد القائم
قد تدخل بعض المؤسسات في مشاريع للتحول الرقمي، لكنها تكتفي بتحويل النماذج الورقية إلى ملفات إلكترونية، مع الإبقاء على المراحل والموافقات والتواقيع نفسها. وفي هذه الحالة لا تكون المؤسسة قد أعادت تصميم عملها، بل نقلت التعقيد من الورق إلى الشاشة.
وقد تصبح النتيجة أكثر تعقيداً عندما يطلب من الموظف أو المواطن استخدام النظام الإلكتروني، ثم تقديم النسخة الورقية ذاتها. فالتحول الرقمي الحقيقي يبدأ من مراجعة الإجراء، وتحديد الخطوات الضرورية، وإلغاء التكرار، وربط قواعد البيانات، قبل اختيار النظام التقني المناسب.
ثالثاً: أسباب استمرار التكلّس الإداري
يرتبط استمرار التكلّس بمجموعة من العوامل المتداخلة. أولها تراكم التشريعات والتعليمات من دون إخضاعها لمراجعة دورية تميز بين ما لا يزال ضرورياً وما أصبح متقادماً أو مكرراً. وكلما أضيفت تعليمات جديدة من دون إلغاء القديمة، ازداد احتمال التعارض والغموض وتعقد مسارات العمل.
ويتمثل العامل الثاني في تداخل الصلاحيات وعدم وضوح المسؤوليات، إذ يدفع غموض الاختصاص الموظفين إلى توسيع دائرة الاستشارة والموافقة، خشية اتخاذ قرار قد يُعد خارج نطاق صلاحياتهم. ويقود ذلك إلى إطالة المسار الإداري وغياب المسؤولية الفردية الواضحة.
أما العامل الثالث فيرتبط بضعف أنظمة قياس الأداء. فالمؤسسة التي لا تملك بيانات دقيقة عن زمن إنجاز معاملاتها، ونسب التأخير، وعدد الخطوات، وكلفة تقديم الخدمة، لا تستطيع تشخيص مواطن الخلل بصورة موضوعية. وفي غياب المؤشرات، تصبح الإدارة خاضعة للانطباعات والتقديرات الشخصية.
كما تسهم الثقافة التنظيمية في تعزيز الجمود عندما يُنظر إلى الخبرة باعتبارها قدرة على تكرار الأساليب المألوفة، لا القدرة على تحسينها. وقد تواجه المقترحات الجديدة بالرفض لا لأنها غير عملية، بل لأنها تختلف عن الطريقة المعتادة أو تهدد توازنات داخلية استقرت عبر الزمن.
رابعاً: الآثار الاقتصادية والمؤسسية
تتجاوز آثار التكلّس حدود المؤسسة لتنعكس على المواطنين وقطاع الأعمال والاقتصاد بصورة عامة. فطول الإجراءات وغموضها يرفعان تكلفة التعامل مع الإدارة العامة، ويستنزفان الوقت والجهد، ويؤخران تنفيذ المشروعات والحصول على التراخيص والموافقات.
كما قد يدفع تعقيد المسارات بعض المتعاملين إلى الاعتماد على العلاقات الشخصية أو الوسطاء للوصول إلى المعلومات أو تسريع معاملاتهم، بما يضعف مبدأ المساواة ويؤثر سلباً في الثقة بالمؤسسات.
ومن الناحية الداخلية، يؤدي التكلّس إلى هدر الطاقات البشرية. فالموظف القادر على المبادرة يفقد دافعيته عندما يكتشف أن الأفكار الجديدة لا تجد مساراً مؤسسياً لدراستها أو تطبيقها، وأن الالتزام بالروتين أكثر أماناً من محاولة تطويره. وهكذا قد تحافظ المؤسسة على كوادرها من الناحية العددية، لكنها تخسر جزءاً من قدرتهم على الإبداع والمساهمة.
كما يضعف التكلّس قدرة المؤسسة على الاستجابة للأزمات، لأن المؤسسات التي اعتادت على المسارات الطويلة والقرارات المركزية تجد صعوبة في التحرك السريع عندما تفرض الظروف اتخاذ قرارات مرنة واستثنائية.
خامساً: مسارات معالجة التكلّس الإداري
لا يمكن معالجة التكلّس بتغيير الأشخاص وحده، أو بإصدار تعميم يطلب تسريع العمل، لأن المشكلة ترتبط ببنية المؤسسة وثقافتها وآليات اتخاذ القرار فيها. ولذلك تتطلب المعالجة مساراً متكاملاً.
1- مراجعة الإجراءات والتشريعات
تبدأ المعالجة بحصر العمليات والخدمات الأساسية، ورسم مسار كل معاملة منذ بدايتها حتى نهايتها، وقياس عدد الخطوات والتواقيع والزمن اللازم لإنجازها. ثم تُراجع كل خطوة وفق معايير محددة: أساسها القانوني، والقيمة التي تضيفها، والمخاطر التي تمنعها، وإمكانية دمجها أو إلغائها.
2- إعادة توزيع الصلاحيات
يقتضي الإصلاح نقل القرارات التشغيلية إلى المستويات الأقرب من التنفيذ، ضمن حدود واضحة للصلاحية والمسؤولية. ولا ينجح التفويض ما لم يقترن بنظام مساءلة يستند إلى النتائج وقابلية تتبع القرار، بدلاً من العودة المستمرة إلى الإدارة العليا.
3- بناء نظام فعلي لإدارة الأداء
ينبغي الانتقال من تقييم النشاط إلى تقييم الأثر، عبر اعتماد مؤشرات تشمل زمن إنجاز الخدمة، ونسبة المعاملات المنجزة من المرة الأولى، وعدد الشكاوى، ومستوى رضا المتعاملين، وكلفة الإجراء. فالمؤشرات تجعل الخلل قابلاً للرصد، وتجعل الإصلاح قابلاً للقياس.
4- إعادة هندسة الإجراءات قبل رقمنتها
يجب ألا تُرقمن الإجراءات قبل مراجعتها وتبسيطها. فالغاية من النظام الإلكتروني ليست إعادة إنتاج المسار الورقي، بل تقليل البيانات المطلوبة، ومنع تكرار إدخالها، وتحديد المسؤول عن كل مرحلة، وربط الجهات ذات العلاقة ضمن مسار واضح ومختصر.
5- تحديث الهياكل والوظائف
تحتاج المؤسسات إلى مراجعة دورية لهياكلها التنظيمية وأوصافها الوظيفية، بما ينسجم مع الوظائف المستجدة واحتياجات العمل الفعلية. كما ينبغي معالجة التداخل في الاختصاصات، وإعادة توزيع الموارد البشرية وفق حجم الأعباء وطبيعتها، لا وفق التوزيع الموروث.
6- تطوير الثقافة المؤسسية
لا يكتمل الإصلاح من دون بيئة تشجع المبادرة المسؤولة، وتوفر قنوات رسمية لتقديم المقترحات ودراستها وتجريبها. كما يجب أن يصبح التعلم من الأخطاء جزءاً من التطوير، بدلاً من أن يؤدي الخوف من الخطأ إلى تعطيل القرار.
خاتمة
يمثل التكلّس الإداري تحدياً مؤسسياً يتجاوز بطء المعاملات إلى ضعف قدرة المؤسسة على التعلم والتكيف والاستجابة للتحولات. فهو يظهر في المركزية المفرطة، وتضخم الإجراءات، وتقادم الهياكل، والخوف من المسؤولية، والتركيز على النشاط بدلاً من النتيجة.
ولا تعني معالجة هذه الظاهرة تجاوز القوانين أو إضعاف الرقابة، وإنما إعادة تصميم الإدارة بما يحقق غايات القانون بأقل قدر ممكن من التعقيد والكلفة والوقت. فالمؤسسة المرنة ليست المؤسسة التي تعمل من دون ضوابط، بل التي تمتلك قواعد واضحة، وصلاحيات محددة، ومسؤوليات قابلة للمساءلة، وقدرة مستمرة على مراجعة إجراءاتها وتطويرها.
ومن هنا فإن تجاوز التكلّس الإداري لا ينبغي أن ينظر إليه بوصفه حملة مؤقتة، بل مساراً دائماً للتحديث المؤسسي، يبدأ بقياس الواقع، ويمر بإعادة هندسة الإجراءات وتوزيع الصلاحيات، وينتهي ببناء إدارة قادرة على التعلم والاستجابة وتحويل الموارد العامة إلى نتائج أكثر كفاءة وأثراً.
ملاحظة: إن جميع الآراء في التدوينة تعبر عن رأي صاحبها
ولا تعبر بالضرورة عن رأي المركز